आज के समय में अगर आप लोन, क्रेडिट कार्ड या किसी अन्य प्रकार की बैंकिंग सुविधा लेना चाहते हैं, तो Credit Score आपके लिए बहुत महत्वपूर्ण हो सकता है। बैंक और वित्तीय संस्थान किसी व्यक्ति को लोन देने से पहले उसकी क्रेडिट हिस्ट्री और क्रेडिट स्कोर को देखते हैं। क्रेडिट स्कोर से उन्हें यह समझने में मदद मिलती है कि व्यक्ति ने पहले अपने कर्ज और क्रेडिट का भुगतान किस तरह किया है।
कई लोगों को Credit Score के बारे में पूरी जानकारी नहीं होती। उन्हें यह पता नहीं होता कि क्रेडिट स्कोर कम क्यों होता है, इसे कैसे बढ़ाया जा सकता है और अच्छा क्रेडिट स्कोर होने के क्या फायदे हैं। इस लेख में हम Credit Score से जुड़ी महत्वपूर्ण जानकारी आसान हिंदी में समझेंगे।
Credit Score क्या होता है?
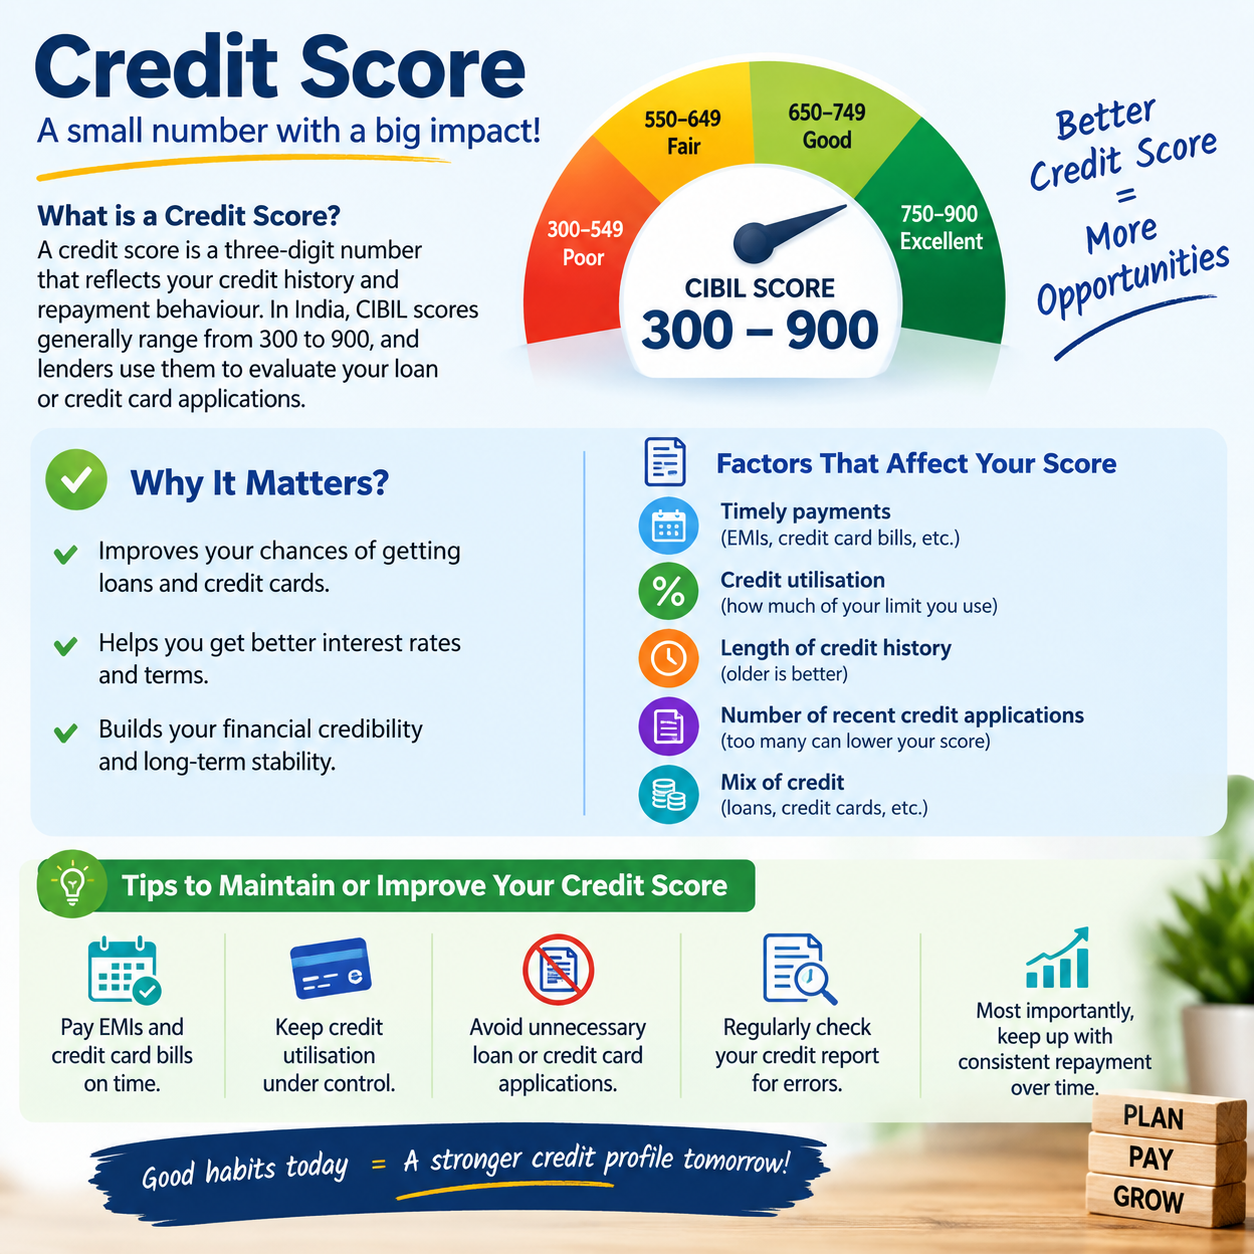
Credit Score एक प्रकार का तीन अंकों वाला नंबर होता है, जो किसी व्यक्ति की क्रेडिट हिस्ट्री और क्रेडिट व्यवहार को दर्शाता है। भारत में आमतौर पर क्रेडिट स्कोर की रेंज 300 से 900 के बीच होती है। सामान्य रूप से 900 के करीब स्कोर बेहतर माना जाता है।
क्रेडिट स्कोर तैयार करने में व्यक्ति के पुराने और वर्तमान क्रेडिट अकाउंट, लोन, क्रेडिट कार्ड, भुगतान का रिकॉर्ड और अन्य क्रेडिट संबंधी जानकारी का उपयोग किया जाता है।
उदाहरण के लिए, अगर किसी व्यक्ति ने कई सालों तक अपने लोन और क्रेडिट कार्ड की EMI समय पर चुकाई है, तो उसका क्रेडिट प्रोफाइल मजबूत हो सकता है। वहीं, अगर किसी व्यक्ति ने बार-बार EMI या क्रेडिट कार्ड का भुगतान देर से किया है, तो उसके क्रेडिट स्कोर पर नकारात्मक प्रभाव पड़ सकता है।
Credit Score क्यों जरूरी है?
आज के डिजिटल और क्रेडिट आधारित समय में Credit Score की भूमिका काफी महत्वपूर्ण हो गई है। जब कोई व्यक्ति बैंक से पर्सनल लोन, होम लोन, कार लोन या क्रेडिट कार्ड के लिए आवेदन करता है, तो बैंक उसके क्रेडिट रिकॉर्ड को जांच सकता है।
अच्छा क्रेडिट स्कोर होने से आपको कई मामलों में बेहतर क्रेडिट शर्तें मिलने की संभावना बढ़ सकती है। हालांकि, केवल Credit Score के आधार पर लोन मंजूर होना जरूरी नहीं है। बैंक आपकी आय, नौकरी या व्यवसाय, मौजूदा कर्ज और अन्य जानकारी भी देख सकता है।
अच्छे Credit Score के संभावित फायदे
लोन आवेदन में आपकी क्रेडिट प्रोफाइल मजबूत दिखाई दे सकती है।
लोन की बेहतर शर्तें मिलने की संभावना बढ़ सकती है।
क्रेडिट कार्ड प्राप्त करना आसान हो सकता है।
अधिक क्रेडिट लिमिट मिलने की संभावना हो सकती है।
कुछ मामलों में ब्याज दर पर बेहतर ऑफर मिल सकता है।
बैंक के सामने आपकी क्रेडिट हिस्ट्री अच्छी दिखाई देती है।
ध्यान रखें कि ये फायदे हर व्यक्ति और हर बैंक के मामले में अलग-अलग हो सकते हैं।
भारत में Credit Score कौन बनाता है?
भारत में कई क्रेडिट सूचना कंपनियां यानी Credit Information Companies (CICs) काम करती हैं। इनमें TransUnion CIBIL, Experian, Equifax और CRIF High Mark जैसे नाम शामिल हैं।
इन कंपनियों को बैंक और अन्य वित्तीय संस्थानों से क्रेडिट संबंधी जानकारी मिलती है। इसी जानकारी के आधार पर क्रेडिट रिपोर्ट और क्रेडिट स्कोर तैयार किया जाता है।
इसलिए यह समझना जरूरी है कि Credit Score केवल बैंक अपने हिसाब से नहीं बनाता। क्रेडिट रिपोर्ट तैयार करने वाली संस्थाएं उपलब्ध क्रेडिट डेटा का विश्लेषण करके स्कोर प्रदान करती हैं।
Credit Score और Credit Report में क्या अंतर है?
बहुत से लोग Credit Score और Credit Report को एक ही चीज समझते हैं, लेकिन दोनों अलग हैं।
Credit Score एक नंबर है, जो आपकी क्रेडिट प्रोफाइल का संक्षिप्त संकेत देता है।
वहीं Credit Report एक विस्तृत रिपोर्ट होती है, जिसमें आपके क्रेडिट अकाउंट, लोन, क्रेडिट कार्ड, भुगतान रिकॉर्ड और अन्य संबंधित जानकारी हो सकती है।
उदाहरण के लिए, अगर आपका Credit Score 780 है, तो यह सिर्फ एक नंबर है। लेकिन आपकी Credit Report में यह जानकारी हो सकती है कि आपके पास कौन-कौन से लोन हैं, कौन से क्रेडिट कार्ड हैं और उनकी भुगतान स्थिति कैसी है।
इसलिए अगर आपको अपने क्रेडिट स्वास्थ्य को समझना है, तो केवल स्कोर देखने के बजाय पूरी Credit Report को भी ध्यान से देखना चाहिए।
Credit Score कैसे तय होता है?
Credit Score की गणना कई प्रकार की जानकारी के आधार पर की जाती है। अलग-अलग क्रेडिट ब्यूरो के स्कोरिंग मॉडल अलग हो सकते हैं, इसलिए किसी एक निश्चित प्रतिशत को हर रिपोर्ट पर लागू नहीं करना चाहिए।
फिर भी कुछ महत्वपूर्ण कारक हैं जो क्रेडिट स्कोर को प्रभावित कर सकते हैं।
1. Payment History
आपने अपने लोन और क्रेडिट कार्ड के भुगतान समय पर किए हैं या नहीं, यह बहुत महत्वपूर्ण होता है।
अगर EMI या क्रेडिट कार्ड बिल का भुगतान बार-बार देर से किया जाता है, तो इसका आपकी क्रेडिट प्रोफाइल पर नकारात्मक प्रभाव पड़ सकता है।
इसलिए कोशिश करें कि सभी EMI और क्रेडिट कार्ड भुगतान निर्धारित तारीख से पहले या समय पर किए जाएं।
2. Credit Utilization
Credit Card की कुल लिमिट में से आप कितना क्रेडिट इस्तेमाल करते हैं, इसे Credit Utilization के रूप में देखा जाता है।
मान लीजिए आपके क्रेडिट कार्ड की लिमिट ₹1,00,000 है और आप हर महीने ₹90,000 तक खर्च करते हैं। ऐसी स्थिति में आपकी उपयोग दर काफी अधिक हो सकती है।
लंबे समय तक बहुत अधिक क्रेडिट इस्तेमाल करना क्रेडिट प्रोफाइल के लिए अच्छा संकेत नहीं माना जा सकता। इसलिए अपनी क्रेडिट लिमिट का जिम्मेदारी से इस्तेमाल करना बेहतर है।
3. Credit History की अवधि
आपका क्रेडिट इतिहास कितना पुराना है, यह भी आपकी क्रेडिट प्रोफाइल का एक हिस्सा है।
अगर आपके पास लंबे समय से अच्छे रिकॉर्ड वाला क्रेडिट अकाउंट है, तो इससे आपके क्रेडिट व्यवहार के बारे में अधिक इतिहास उपलब्ध हो सकता है।
इसका मतलब यह नहीं है कि पुराने क्रेडिट कार्ड को केवल स्कोर बढ़ाने के लिए हमेशा खुला रखना जरूरी है। किसी अकाउंट को बंद करने का निर्णय उसकी फीस, उपयोगिता और आपकी पूरी वित्तीय स्थिति को देखकर लेना चाहिए।
4. Credit Mix
आपके पास किस प्रकार के क्रेडिट अकाउंट हैं, यह भी क्रेडिट प्रोफाइल का हिस्सा हो सकता है।
उदाहरण के लिए किसी व्यक्ति के पास होम लोन, ऑटो लोन और क्रेडिट कार्ड जैसे अलग-अलग प्रकार के क्रेडिट हो सकते हैं।
लेकिन केवल Credit Score बढ़ाने के लिए अलग-अलग तरह के लोन लेना सही रणनीति नहीं है। जितना क्रेडिट वास्तव में आवश्यक हो, उतना ही लेना बेहतर है।
5. नए Credit Applications
अगर कोई व्यक्ति बहुत कम समय में कई लोन या क्रेडिट कार्ड के लिए आवेदन करता है, तो कई lenders उसकी क्रेडिट रिपोर्ट की जांच कर सकते हैं।
बहुत अधिक hard inquiries कम समय में होने से क्रेडिट प्रोफाइल पर असर पड़ सकता है। इसलिए जरूरत के अनुसार ही क्रेडिट के लिए आवेदन करना बेहतर है।
Credit Score कितना अच्छा माना जाता है?
भारत में Credit Score आम तौर पर 300 से 900 के बीच होता है। हालांकि, अलग-अलग संस्थाएं अपने नियमों और जोखिम मूल्यांकन के अनुसार अलग-अलग स्कोरिंग या लोन मानदंड इस्तेमाल कर सकती हैं।
आम तौर पर ज्यादा Credit Score को बेहतर क्रेडिट प्रोफाइल का संकेत माना जाता है। लेकिन यह याद रखना जरूरी है कि केवल एक नंबर से व्यक्ति की पूरी वित्तीय स्थिति तय नहीं होती।
बैंक आपकी आय, नौकरी, व्यवसाय, मौजूदा EMI, लोन की राशि, बैंकिंग रिकॉर्ड और अन्य कारकों को भी देख सकता है।
Credit Score कैसे चेक करें?
आज के समय में Credit Score ऑनलाइन चेक किया जा सकता है। कई क्रेडिट ब्यूरो और वित्तीय सेवाएं Credit Score देखने की सुविधा देती हैं।
Credit Score चेक करते समय हमेशा विश्वसनीय और आधिकारिक स्रोत का इस्तेमाल करना चाहिए। अपनी Credit Report प्राप्त करने के बाद उसमें अपना नाम, PAN से जुड़ी जानकारी, लोन अकाउंट और भुगतान रिकॉर्ड को ध्यान से जांचें।
अगर रिपोर्ट में कोई ऐसी जानकारी दिखाई देती है जो आपकी नहीं है, तो उसे नजरअंदाज नहीं करना चाहिए। संबंधित क्रेडिट ब्यूरो और lender से संपर्क करके correction या dispute की प्रक्रिया शुरू की जा सकती है।
Credit Score कम होने के मुख्य कारण
Credit Score कम होने के पीछे कई कारण हो सकते हैं।
EMI देर से भरना
अगर आपकी EMI बार-बार देर से जाती है, तो यह आपकी क्रेडिट हिस्ट्री को प्रभावित कर सकता है।
Credit Card Bill का भुगतान न करना
क्रेडिट कार्ड का बिल समय पर न भरने से न केवल ब्याज और अन्य शुल्क लग सकते हैं, बल्कि क्रेडिट रिकॉर्ड भी प्रभावित हो सकता है।
Credit Limit का बहुत अधिक उपयोग
हर महीने अपनी क्रेडिट लिमिट के बहुत बड़े हिस्से का इस्तेमाल करना भी आपकी क्रेडिट प्रोफाइल पर असर डाल सकता है।
बार-बार Loan Apply करना
कम समय में कई लोन और क्रेडिट कार्ड के लिए आवेदन करने से कई hard inquiries हो सकती हैं।
Loan Default
लोन की EMI लंबे समय तक न भरना या भुगतान में गंभीर देरी होना क्रेडिट प्रोफाइल को काफी नुकसान पहुंचा सकता है।
Credit Report में गलत जानकारी
कभी-कभी रिपोर्ट में गलत अकाउंट, गलत भुगतान स्थिति या ऐसी जानकारी दिखाई दे सकती है जो व्यक्ति से संबंधित नहीं होती। ऐसी स्थिति में dispute दर्ज करना जरूरी हो सकता है।
Credit Score कैसे बढ़ाएं?
अगर आपका Credit Score कम है, तो इसे सुधारने में समय लग सकता है। कोई तुरंत काम करने वाला जादुई तरीका नहीं है। सबसे महत्वपूर्ण बात लगातार जिम्मेदार क्रेडिट व्यवहार बनाए रखना है।
1. EMI समय पर भरें
सबसे पहले अपने सभी लोन की EMI समय पर भरने की आदत बनाएं। मोबाइल बैंकिंग में reminder या auto-debit जैसी सुविधाओं का इस्तेमाल किया जा सकता है, लेकिन खाते में पर्याप्त राशि रखना भी जरूरी है।
2. Credit Card Bill समय पर चुकाएं
क्रेडिट कार्ड का बिल समय पर भरें। अगर संभव हो तो केवल minimum amount due पर निर्भर रहने के बजाय पूरा outstanding amount चुकाने की कोशिश करें, ताकि ब्याज का बोझ कम हो।
3. Credit Utilization नियंत्रित रखें
अपनी उपलब्ध क्रेडिट लिमिट का बहुत बड़ा हिस्सा लगातार इस्तेमाल करने से बचें। हालांकि कोई एक universal utilization percentage सभी के लिए लागू नहीं होती, कम utilization सामान्यतः अधिक जिम्मेदार क्रेडिट उपयोग का संकेत दे सकती है।
4. बार-बार नए लोन के लिए आवेदन न करें
जरूरत न होने पर कई क्रेडिट कार्ड या लोन के लिए आवेदन करने से बचें। क्रेडिट की आवश्यकता हो तभी आवेदन करें।
5. Credit Report की जांच करें
समय-समय पर अपनी Credit Report जांचते रहें। अगर कोई गलत जानकारी दिखाई देती है, तो संबंधित संस्था से संपर्क करके उसे सुधारने की प्रक्रिया शुरू करें।
6. पुराने अच्छे अकाउंट को सोच-समझकर बंद करें
अगर कोई पुराना क्रेडिट अकाउंट अच्छे रिकॉर्ड के साथ चल रहा है, तो उसे बंद करने से पहले उसके प्रभाव को समझें। हालांकि अकाउंट बंद करना हमेशा गलत नहीं होता। अगर उस पर अधिक फीस है या उसकी जरूरत नहीं है, तो पूरी वित्तीय स्थिति देखकर फैसला किया जा सकता है।
क्या Credit Score तुरंत बढ़ सकता है?
Credit Score में सुधार आमतौर पर समय लेता है। अगर आपका स्कोर किसी भुगतान में देरी या ज्यादा क्रेडिट उपयोग की वजह से प्रभावित हुआ है, तो भविष्य में सही भुगतान व्यवहार बनाए रखने से समय के साथ स्थिति बेहतर हो सकती है।
किसी वेबसाइट या व्यक्ति द्वारा यह दावा किया जाए कि वह कुछ दिनों में आपका Credit Score निश्चित रूप से बहुत ज्यादा बढ़ा देगा, तो सावधान रहें।
किसी भी व्यक्ति को अपना OTP, बैंक पासवर्ड, कार्ड PIN या इंटरनेट बैंकिंग पासवर्ड नहीं देना चाहिए।
Credit Score और Loan Approval का क्या संबंध है?
Credit Score और Loan Approval के बीच संबंध जरूर है, लेकिन दोनों एक ही चीज नहीं हैं।
अच्छा Credit Score होने से lender को आपकी क्रेडिट हिस्ट्री के बारे में सकारात्मक संकेत मिल सकता है। लेकिन लोन मंजूर करने से पहले बैंक आपकी आय, नौकरी, व्यवसाय, मौजूदा कर्ज, repayment capacity और अन्य दस्तावेजों को भी देख सकता है।
इसी तरह कम Credit Score होने का मतलब यह जरूरी नहीं कि हर प्रकार का लोन आपको कभी नहीं मिल सकता। अलग-अलग lenders के नियम अलग हो सकते हैं।
Credit Score पर कितने समय में सुधार दिखाई देता है?
Credit Score में बदलाव इस बात पर निर्भर करता है कि आपकी क्रेडिट रिपोर्ट में क्या बदलाव हुआ है और lender ने वह जानकारी क्रेडिट ब्यूरो को कब रिपोर्ट की है।
अगर आपने पुराने बकाया का भुगतान कर दिया है, तो उसका अपडेट तुरंत दिखाई दे, यह जरूरी नहीं है। वित्तीय संस्थानों द्वारा डेटा अपडेट करने में कुछ समय लग सकता है।
इसलिए Credit Score सुधारने के लिए धैर्य रखना जरूरी है।
क्या अपना Credit Score चेक करने से स्कोर कम होता है?
अपना खुद का Credit Score या Credit Report देखना और lender द्वारा की गई hard inquiry अलग चीजें हैं।
जब आप स्वयं अपनी क्रेडिट रिपोर्ट देखते हैं, तो इसे सामान्यतः self-check माना जाता है। इसलिए केवल अपनी रिपोर्ट देखने की वजह से Credit Score कम होना जरूरी नहीं है।
हालांकि, जब आप नए लोन या क्रेडिट कार्ड के लिए आवेदन करते हैं, तो lender आपकी क्रेडिट रिपोर्ट की hard inquiry कर सकता है।
Credit Score से जुड़े सामान्य मिथक
मिथक 1: ज्यादा पैसा कमाने वाले व्यक्ति का Credit Score हमेशा अच्छा होता है
ऐसा जरूरी नहीं है। Credit Score मुख्य रूप से क्रेडिट व्यवहार और क्रेडिट हिस्ट्री से संबंधित होता है। अधिक आय होना अपने आप में अच्छे Credit Score की गारंटी नहीं है।
मिथक 2: Credit Card का इस्तेमाल करने से Credit Score खराब होता है
सही तरीके से Credit Card का इस्तेमाल करने और समय पर भुगतान करने से ऐसा जरूरी नहीं है। जिम्मेदार उपयोग क्रेडिट हिस्ट्री बनाने में मदद कर सकता है।
मिथक 3: Loan लेने से हमेशा Credit Score खराब होता है
लोन लेना अपने आप में खराब नहीं है। समय पर EMI भुगतान करना महत्वपूर्ण है। दूसरी ओर, भुगतान में देरी या default आपकी क्रेडिट प्रोफाइल को नुकसान पहुंचा सकता है।
मिथक 4: Credit Score एक बार खराब होने के बाद ठीक नहीं होता
Credit Score में समय के साथ सुधार संभव है। लगातार सही भुगतान और जिम्मेदार क्रेडिट व्यवहार से क्रेडिट प्रोफाइल बेहतर हो सकती है।
Credit Score सुधारने के लिए आसान Checklist
अगर आप अपने Credit Score को बेहतर रखना चाहते हैं, तो इन बातों का ध्यान रखें:
EMI समय पर भरें।
Credit Card Bill समय पर चुकाएं।
Credit Limit का जिम्मेदारी से उपयोग करें।
अनावश्यक Loan Applications से बचें।
अपनी Credit Report की जांच करते रहें।
गलत जानकारी होने पर dispute करें।
अपने सभी लोन और कार्ड का रिकॉर्ड रखें।
OTP, PIN और बैंकिंग पासवर्ड किसी के साथ शेयर न करें।
केवल Credit Score बढ़ाने के लिए अनावश्यक लोन न लें।
लोन लेने से पहले अपनी repayment capacity को समझें।
निष्कर्ष
Credit Score आज की वित्तीय व्यवस्था में एक महत्वपूर्ण भूमिका निभाता है। यह आपके पिछले क्रेडिट व्यवहार का एक संक्षिप्त संकेत देता है और बैंक तथा वित्तीय संस्थानों को आपके क्रेडिट प्रोफाइल का आकलन करने में मदद कर सकता है।
अच्छा Credit Score बनाए रखने के लिए सबसे जरूरी चीज है समय पर भुगतान और जिम्मेदार क्रेडिट व्यवहार। EMI और क्रेडिट कार्ड बिल समय पर भरना, क्रेडिट लिमिट का समझदारी से इस्तेमाल करना, अनावश्यक लोन आवेदन से बचना और अपनी Credit Report में गलतियों की जांच करना अच्छी आदतें हैं।
यह भी याद रखना चाहिए कि Credit Score आपकी पूरी वित्तीय स्थिति नहीं बताता। लोन लेते समय ब्याज दर, processing fee, tenure, EMI और कुल repayment amount जैसी सभी शर्तों को ध्यान से समझना चाहिए।
अगर आप लंबे समय तक अपने क्रेडिट का जिम्मेदारी से इस्तेमाल करते हैं, तो आपकी क्रेडिट प्रोफाइल को मजबूत बनाए रखने में मदद मिल सकती है। इसलिए Credit Score को केवल लोन लेने के समय नहीं, बल्कि अपनी नियमित वित्तीय योजना का एक महत्वपूर्ण हिस्सा समझना चाहिए।